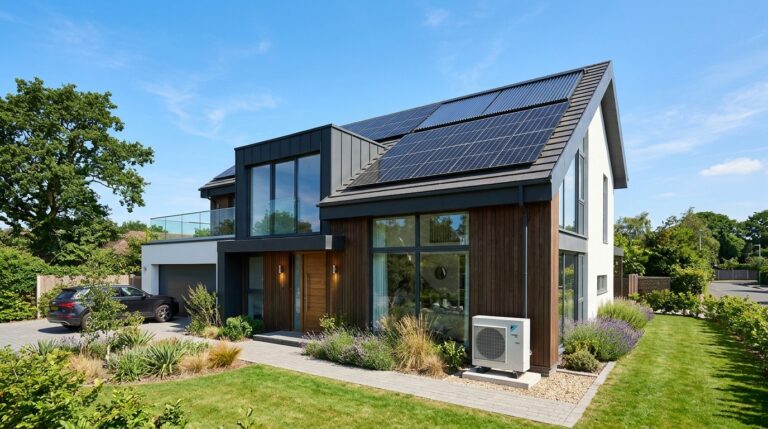
Inwestycje w efektywność energetyczną oraz renowację historycznych nieruchomości stanowią obecnie jeden z najbardziej opłacalnych sposobów na legalne obniżenie zobowiązań wobec urzędu skarbowego. Polskie przepisy podatkowe oferują właścicielom domów oraz obiektów zabytkowych potężne instrumenty wsparcia, dzięki którym można odzyskać nawet kilkadziesiąt tysięcy złotych z zapłaconego podatku dochodowego. Warto szczegółowo poznać katalog dostępnych odliczeń, aby optymalnie zaplanować wydatki i bezbłędnie wypełnić roczne zeznanie podatkowe.
Ulga termomodernizacyjna 2026: Co można odliczyć w ramach limitu?
Ulga termomodernizacyjna w 2026 bardzo szeroko definiuje, co można odliczyć – wskazuje m.in. na materiały budowlane, urządzenia oraz usługi związane z poprawą efektywności energetycznej jednorodzinnego budynku mieszkalnego. Podatnicy rozliczający się na zasadach ogólnych, według podatku liniowego lub ryczałtem, mogą odliczyć od podstawy opodatkowania wydatki do maksymalnego limitu wynoszącego aż 53 000 zł (w przypadku współwłasności małżeńskiej limit ten wzrasta do 106 000 zł). Warunkiem koniecznym do skorzystania z tej preferencji jest zakończenie całego przedsięwzięcia w okresie 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
Aby bez przeszkód udokumentować koszty przed urzędnikami skarbowymi, należy gromadzić faktury VAT wystawione wyłącznie na właściciela lub współwłaściciela budynku. Katalog odliczeń obejmuje m.in. zakup nowoczesnych pomp ciepła, kotłów gazowych, materiałów ociepleniowych oraz usług montażowych.
Prace i zakupy kwalifikujące się do odliczenia w ramach ulgi termomodernizacyjnej to:
- Materiały dociepleniowe i stolarka – wełna mineralna, styropian, tynki oraz zakup i wymiana drzwi zewnętrznych, bram garażowych i okien o podwyższonych parametrach izolacji termicznej.
- Nowoczesne systemy grzewcze – pompy ciepła wraz z osprzętem, kolektory słoneczne, kotły gazowe kondensacyjne oraz przyłącza do sieci ciepłowniczej lub gazowej.
- Systemy wentylacji mechanicznej – rekuperacja, czyli zakup i montaż instalacji wentylacji z odzyskiem ciepła, która minimalizuje straty energetyczne budynku.
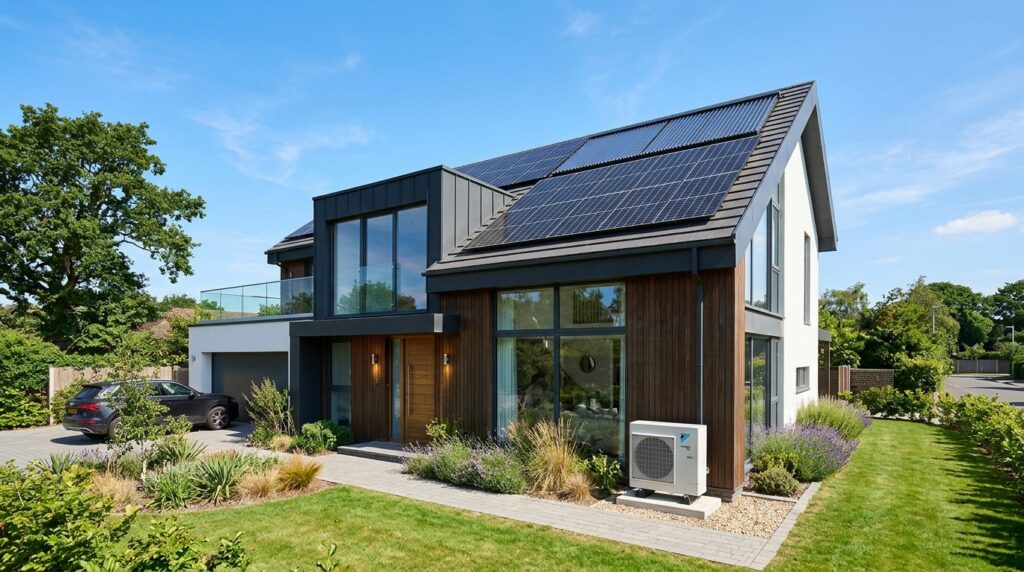
- Instalacje OZE – ogniwa fotowoltaiczne wraz z oprzyrządowaniem, magazyny energii oraz niezbędne usługi instalacyjne realizowane przez certyfikowanych montażystów.
Wszystkie te inwestycje muszą prowadzić do realnego zmniejszenia zapotrzebowania na energię dostarczaną do ogrzewania budynku i podgrzewania wody użytkowej. Dokładne zweryfikowanie statusu kupowanych produktów z oficjalnym rozporządzeniem Ministra Finansów zapobiega zakwestionowaniu odliczeń podczas ewentualnej weryfikacji deklaracji.
Jak przebiega odliczenie fotowoltaiki od podatku dochodowego?
Odliczenie fotowoltaiki od podatku dochodowego cieszy się niesłabnącą popularnością wśród polskich prosumentów, stanowiąc główny element obniżania kosztów instalacji mikroelektrowni słonecznych. W ramach ulgi podatnicy mogą odliczyć pełne koszty zakupu paneli, inwertera (falownika), okablowania, konstrukcji wsporczej, a także usługę profesjonalnego montażu i uruchomienia systemu. Bardzo istotną zaletą tego rozwiązania jest możliwość łączenia ulgi podatkowej z dotacjami z programów rządowych (takich jak „Mój Prąd”), pod warunkiem że odliczeniu w PIT podlega wyłącznie ta część wydatków, która nie została podatnikowi bezpośrednio sfinansowana lub zwrócona z publicznych dotacji.
Czy audyt energetyczny w ramach ulgi termomodernizacyjnej jest obowiązkowy i czy można go odliczyć?
Jak na rozliczenie ulgi termomodernizacyjnej wpływa audyt energetyczny? Pozwala na pełne odpisanie kosztów jego sporządzenia od podstawy opodatkowania w rocznym zeznaniu podatkowym. Choć sam audyt nie jest bezwzględnym, ustawowym warunkiem do skorzystania z samej ulgi termomodernizacyjnej (podatnik może dokonać wymiany okien czy ocieplenia ścian bez niego), to jego przeprowadzenie jest niezwykle zalecane i często wymagane przy ubieganiu się o dotacje zewnętrzne. Odliczenie kosztów ekspertyzy energetycznej w deklaracji PIT stanowi świetną okazję na dodatkowy zwrot, ponieważ dokument ten precyzyjnie wskazuje, jakie działania przyniosą największe oszczędności ciepła w danym budynku.
Ulga Pałacyk Plus 2026 – jakie zmiany dotyczą właścicieli zabytków?
W odniesieniu do ułatwień dla renowatorów historii, zmiany w ramach ulgi Pałacyk Plus 2026 wprowadziły bardzo restrykcyjne zasady, które całkowicie wyeliminowały możliwość odliczenia samych kosztów zakupu nieruchomości wpisanej do rejestru zabytków. Obecnie podatnicy mogą odliczać wyłącznie wydatki poniesione na prace konserwatorskie, restauratorskie oraz roboty budowlane przy zabytku, który już do nich należy. Dodatkowo, aby skorzystać z odliczenia, wszelkie działania budowlane muszą być prowadzone na podstawie pozwolenia wojewódzkiego konserwatora zabytków, a po ich zakończeniu podatnik musi uzyskać formalne zaświadczenie potwierdzające wykonanie prac zgodnie z tym pozwoleniem.
| Parametr porównania | Ulga termomodernizacyjna | Ulga na zabytki (Pałacyk Plus) |
|---|---|---|
| Maksymalny limit odliczenia | 53 000 zł na jednego podatnika | 50% udokumentowanych wydatków na prace budowlane |
| Przeznaczenie nieruchomości | Wyłącznie mieszkalne budynki jednorodzinne | Nieruchomości wpisane do rejestru lub ewidencji zabytków |
| Kluczowy dokument | Faktura VAT na nazwisko podatnika | Faktura VAT + pozwolenie i zaświadczenie konserwatora |
Jak optymalnie połączyć ekologię z dbałością o historyczną architekturę?
Świadome korzystanie z instrumentów wsparcia podatkowego pozwala na znaczące obniżenie kosztów utrzymania oraz modernizacji posiadanych nieruchomości. Niezależnie od tego, czy celem jest obniżenie rachunków za prąd dzięki fotowoltaice, czy też ratowanie historycznej tkanki zabytkowego dworku, państwo oferuje realną pomoc finansową za pośrednictwem systemu podatkowego. Wczesne przygotowanie dokumentacji, staranne przeanalizowanie limitów oraz konsultacja z doradcą podatkowym to najlepsza droga do pełnego i bezpiecznego wykorzystania należnych odliczeń.